Documentos para valuar una empresa: checklist financiero y legal
Antes de iniciar una valuación de empresa, es necesario reunir la información que permita al valuador entender el negocio: su situación financiera, su estructura legal y societaria, y los elementos operativos que sustentan su capacidad de generar valor. Contar con esta documentación organizada no solo agiliza el proceso, también influye en la calidad y solidez de la conclusión de valor.
Este artículo está dirigido a empresarios, socios y directores financieros que están por solicitar una valuación de empresa, así como a los contadores y abogados que apoyan esta preparación. Aquí encontrarás un checklist de documentos financieros, legales y operativos, organizado por área, y una guía de cómo varía la información necesaria según la finalidad de la valuación.
Por qué la documentación importa tanto como el método
El método de valuación —DCF, múltiplos o enfoque de activos— define cómo se calcula el valor, pero la calidad de la información disponible define qué tan sustentada queda esa conclusión. Estados financieros incompletos, contratos vencidos o información operativa dispersa no impiden realizar una valuación, pero sí pueden limitar su alcance, ampliar los tiempos de trabajo o generar supuestos que el valuador debe documentar explícitamente como limitaciones del informe.
Reunir la documentación con anticipación también permite anticipar preguntas del comprador, del banco, del socio entrante o de la autoridad, según sea el caso.
Checklist de documentos financieros
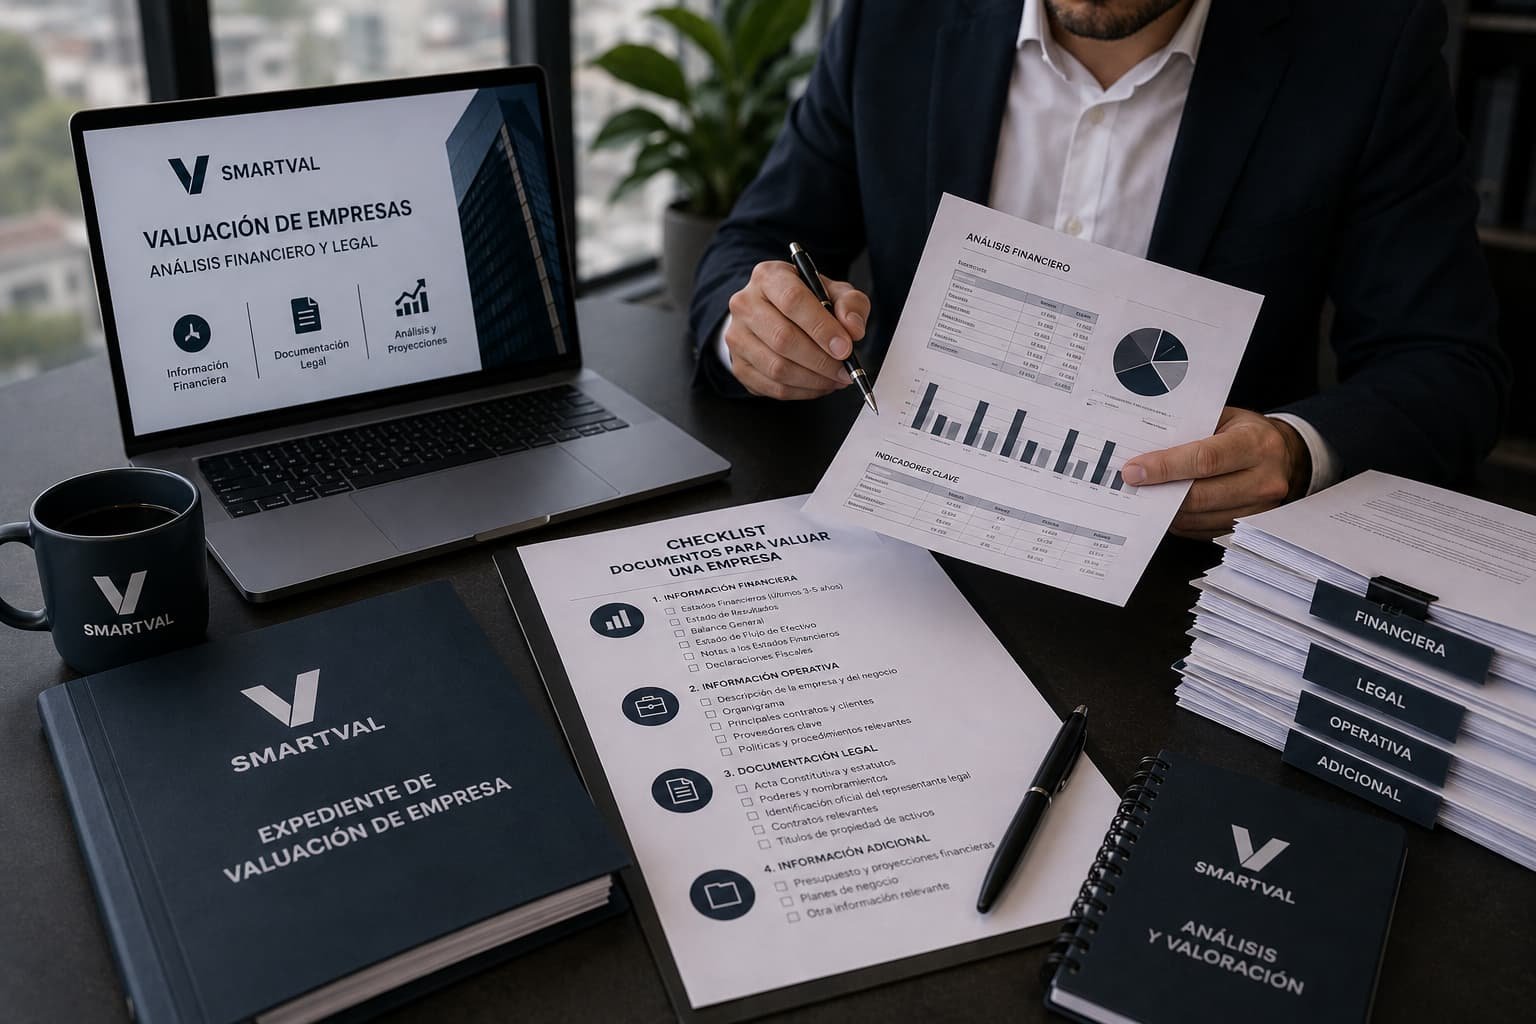
- Estados financieros de los últimos ejercicios disponibles (idealmente auditados o dictaminados, si existen).
- Estados financieros internos o de gestión más recientes.
- Proyecciones financieras, si la empresa las elabora.
- Detalle de cuentas por cobrar y por pagar relevantes.
- Relación de deuda bancaria y otros pasivos financieros.
- Información sobre capital de trabajo e inventarios.
- Políticas contables relevantes (reconocimiento de ingresos, depreciación, valuación de inventarios).
Checklist de documentos legales y corporativos
- Acta constitutiva y modificaciones estatutarias vigentes.
- Estructura accionaria actual (cap table).
- Actas de asamblea relevantes de los últimos ejercicios.
- Contratos societarios relevantes (convenios entre socios, opciones de compra/venta).
- Contratos comerciales significativos (clientes clave, proveedores, arrendamientos).
- Información sobre litigios, contingencias o procesos legales en curso.
- Situación de cumplimiento fiscal y administrativo general del negocio.
[VALIDAR CON SMARTVAL: confirmar si la firma requiere documentos fiscales específicos (por ejemplo, opiniones de cumplimiento u otros documentos ante autoridad) como parte estándar del expediente, para incluirlos de forma precisa en este checklist].
Checklist de documentos operativos y activos
- Relación de activos fijos: maquinaria, equipo e inmuebles.
- Avalúos previos de maquinaria, equipo o inmuebles, si existen.
- Organigrama y estructura del equipo directivo y operativo.
- Descripción del modelo de negocio y del mercado en el que opera la empresa.
- Información sobre clientes principales y nivel de concentración.
- Licencias, permisos o certificaciones relevantes para la operación.
Cómo cambia la información necesaria según la finalidad
No toda valuación requiere el mismo nivel de detalle en cada categoría. La finalidad del trabajo orienta qué documentación resulta más relevante:
| Finalidad | Énfasis documental principal |
|---|---|
| Compraventa de la empresa | Financiero completo + legal societario + contratos comerciales clave |
| Entrada de un nuevo socio o inversionista | Financiero + estructura accionaria + proyecciones |
| Sucesión o reorganización familiar | Legal societario + estructura accionaria + activos |
| Financiamiento bancario | Financiero + relación de activos + situación de deuda |
| Litigio o proceso legal | Financiero + legal + documentación específica del caso, según lo defina el alcance del trabajo |
Esta tabla es orientativa. El alcance exacto de la documentación requerida lo define el valuador según el caso específico, la finalidad y las condiciones limitantes del trabajo.
Errores frecuentes al preparar la documentación
- Entregar estados financieros de distintos periodos sin conciliar entre sí.
- Compartir información desactualizada (actas, contratos vencidos, estructura accionaria antigua).
- Omitir litigios o contingencias relevantes, lo que puede afectar la validez de la conclusión de valor.
- No diferenciar entre información financiera oficial y reportes internos de gestión.
- Enviar documentación dispersa o incompleta sin un criterio de organización por área.
Ejemplo educativo
Ejemplo hipotético, sin relación con un caso real. Una empresa familiar que planea la entrada de un socio inversionista podría enfocar su preparación en tres frentes: estados financieros de los últimos ejercicios, la estructura accionaria actual y las proyecciones de crecimiento del negocio. Si además existe maquinaria relevante dentro de sus activos, contar con un avalúo previo de esos equipos puede facilitar la integración de esa información dentro del enfoque de activos, en caso de que el valuador decida utilizarlo como parte del análisis.
Siguiente paso
Reunir esta documentación con anticipación es uno de los pasos más útiles antes de solicitar una valuación de empresa. Si ya tienes identificada la información disponible —o quieres que un especialista te oriente sobre qué priorizar según tu caso—, el siguiente paso es solicitar una valuación de negocio en marcha.